Чіткої межі, скільки заявок на кредит можна подати одночасно без жодного ризику для наступного схвалення, не існує. Немає правила, за яким дві заявки вважаються нормою, три ще допустимі, а четверта автоматично призводить до відмови. Кредитор оцінює значно ширшу картину: кредитну історію, чинні борги, прострочення, дохід, запитувану суму та нещодавню кредитну активність.
Через це однакова кількість заявок у двох людей може мати різне значення. Якщо позичальник має стабільну кредитну історію і просто порівнює кілька пропозицій, ситуація одна й та сама. Якщо нові анкети надсилаються одна за одною після серії відмов і на тлі кількох відкритих позик, оцінка ризику вже буде іншою.
Подана заявка також не дорівнює отриманому кредиту. Людина може звернутися до кількох установ і зрештою не укласти жодного нового договору. Проте під час розгляду таких звернень кредитори можуть запитувати інформацію в бюро кредитних історій, а частота подібних запитів є одним із показників, які можуть враховуватися під час оцінювання клієнта.
Безпечної цифри для всіх позичальників немає
Поради на кшталт «подавайте не більше двох заявок» або «три звернення не впливають на кредитний рейтинг» не можна сприймати як загальне правило. Банки та фінансові компанії використовують власні моделі оцінювання, а рішення залежить не від одного параметра.
Наприклад, три заявки можуть не стати серйозною проблемою для людини без прострочень, з невеликим кредитним навантаженням і стабільною історією платежів. Водночас наступне звернення може бути оцінене значно обережніше, якщо перед цим уже було багато спроб отримати гроші, а частина чинних боргів погашається із затримками.
Найгірша стратегія в такій ситуації полягає не в конкретній кількості заявок, а в масовому надсиланні анкет без попереднього відбору кредиторів. Коли позичальник заповнює заявки всюди поспіль, розраховуючи, що хоча б одна компанія погодиться видати гроші, він створює більше кредитної активності, але не усуває можливу причину відмови.
Що кредитор може побачити у кредитній історії
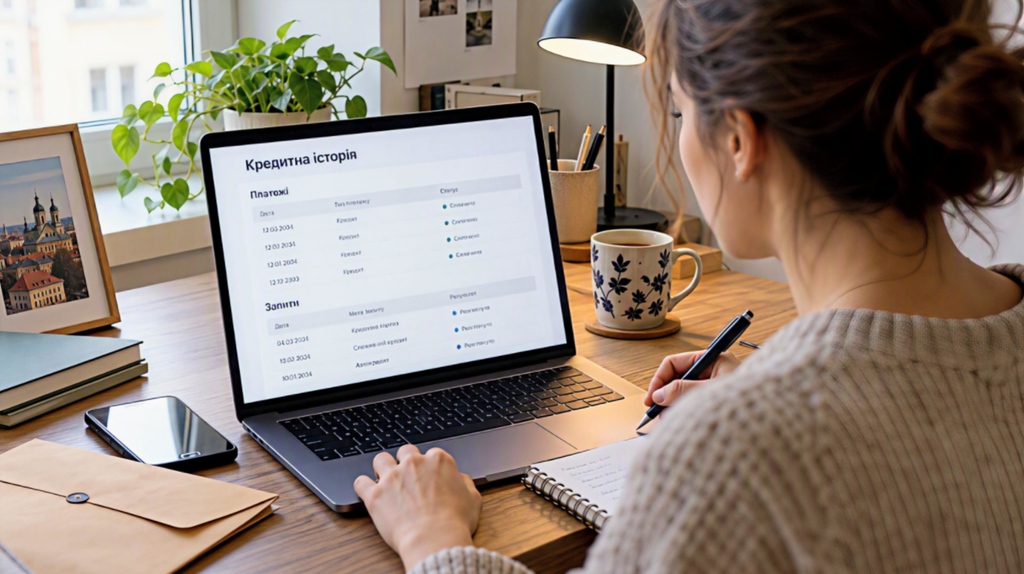
Кредитна історія містить не лише інформацію про вже отримані та погашені кредити. В Українському бюро кредитних історій передбачено реєстр запитів, у якому відображається інформація про звернення до кредитної історії. УБКІ також вказує, що під час формування кредитного рейтингу враховується, зокрема, частота звернень по кредитах
Перевірити власну кредитну історію можна безпосередньо через Українське бюро кредитних історій. Це особливо корисно, якщо відмови почали повторюватися і незрозуміло, що саме кредитори бачать під час перевірки.
Водночас не варто уявляти систему так, ніби всі банки та МФО в режимі реального часу бачать кожне натискання кнопки «Подати заявку» на будь-якому сайті. Значення має те, чи робив конкретний кредитор запит до бюро, з яким бюро він працює та які дані доступні йому під час перевірки.
Тому кількість заповнених анкет і кількість запитів до кредитної історії не завжди будуть однаковими. Для позичальника важливіше інше: активні звернення за новими кредитами можуть залишати слід, який наступний кредитор може врахувати разом з іншими даними.
Чому серія заявок за кілька днів виглядає інакше
Час між зверненнями має не менше значення, ніж саме число заявок. Три кредитні заявки, подані протягом кількох місяців, і три заявки за одну годину після попередніх відмов не виглядають однаково.
Якщо нові звернення з’являються дуже швидко, кредитор може врахувати ризик того, що людина одночасно активно шукає гроші в кількох місцях. Причини цього можуть бути цілком нормальними, наприклад, порівняння пропозицій. Але можлива й інша ситуація, коли позичальнику терміново потрібні кошти, інші установи вже відмовили або він намагається паралельно отримати кілька нових позик.
| Ситуація | Що в ній важливо для оцінювання |
|---|---|
| Одна нова заявка | Звичайне звернення, яке розглядається разом з доходами, боргами та кредитною історією |
| Дві або три заявки за нетривалий період | Позичальник може порівнювати умови кількох кредиторів, але частота звернень також може враховуватися |
| Багато заявок протягом одного дня | Інтенсивний пошук фінансування може додатково впливати на оцінку ризику |
| Нові звернення одразу після кількох відмов | Причина попередніх негативних рішень могла залишитися незмінною |
| Нові заявки за наявності прострочень | Стан поточних боргів, як правило, буде значно серйознішою проблемою, ніж сама кількість звернень |
Якщо одна або кілька компаній уже розглядають заявку, поспішати з десятком нових анкет зазвичай немає практичного сенсу. Спершу можна отримати рішення за вже поданим зверненням,і лише після цього визначати наступний крок.
Чи можна одночасно звернутися до кількох МФО
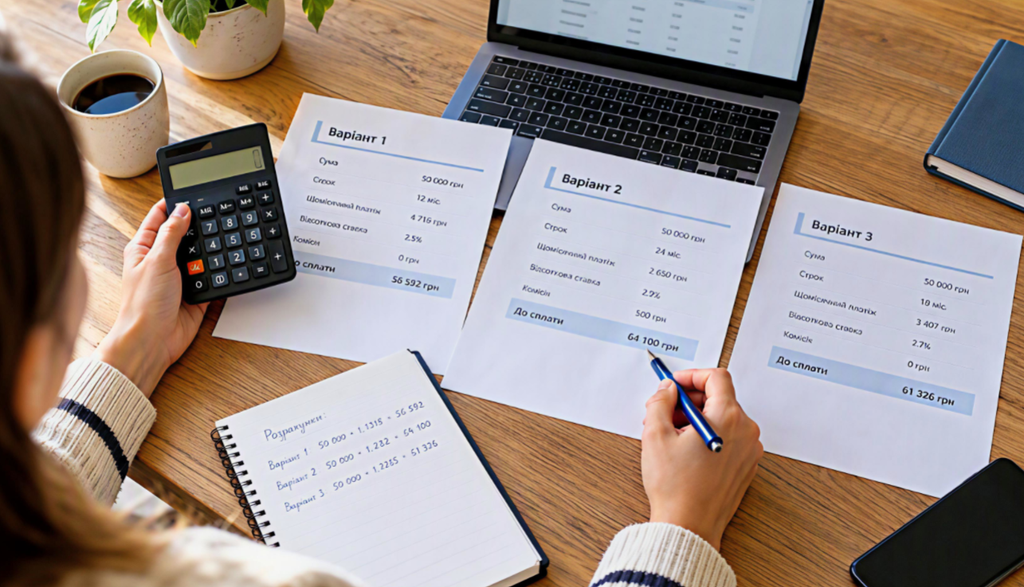
Заборони подавати заявки до кількох фінансових компаній немає. Позичальник може розглядати різні варіанти, порівнювати вартість кредиту, строк, вимоги до клієнта та порядок погашення.
Проблема починається тоді, коли порівняння умов замінюється масовим заповненням кредитних анкет. Часто значну частину інформації можна перевірити ще до повноцінного звернення: доступну суму, строк, процентну ставку, комісії, вимоги до віку та документів, порядок нарахування платежів.
Наприклад, якщо позичальник порівнює умови Credit247 з іншими фінансовими сервісами, спочатку варто визначити потрібну суму, бажаний строк і фактичну вартість різних варіантів. Подавати заявку до кожної компанії лише для того, щоб дізнатися, чи погодиться вона видати гроші, не обов’язково.
Окремої уваги потребує ситуація, коли вже є кілька відкритих мікрокредитів. Тут наступний кредитор оцінюватиме не лише недавні звернення, а й фактичні зобов’язання, строки погашення, прострочення та загальне навантаження на бюджет.
Заявка і виданий кредит мають різні наслідки
П’ять заявок без жодної отриманої позики і п’ять одночасно відкритих кредитів — це різні ситуації.
У першому випадку йдеться передусім про активний пошук фінансування. Якщо кредитори перевіряли кредитну історію, відповідні запити можуть бути помітні під час наступної оцінки. У другому вже є п’ять реальних фінансових зобов’язань. Є суми боргу, дати платежів і ризик того, що новий кредит стане надмірним навантаженням. Для рішення про видачу ще однієї позики це зазвичай набагато важливіша інформація.
Через цю різницю відповідь на питання «скільки кредитів можна мати одночасно» не відповідає на питання «скільки заявок можна подати». У першому випадку оцінюються вже наявні борги, у другому — ще й інтенсивність пошуку нового фінансування.
Після відмови не варто одразу подавати ще десять заявок
Одна відмова не означає, що інші кредитори обов’язково ухвалять таке саме рішення. У різних компаніях відрізняються вимоги до позичальників і внутрішні критерії оцінки ризику. Проте послідовне надсилання великої кількості однакових заявок рідко вирішує проблему, якщо її причина залишається незмінною.
Причиною відмови можуть бути прострочення, велике боргове навантаження, помилка в анкеті, невідповідність вимогам конкретного кредитора, недостатній підтверджений дохід або інші обставини. Якщо після першої відмови нічого не змінилося, нова заявка наступного дня не стає автоматично сильнішою лише тому, що її отримала інша компанія.
Не існує жодного обов’язкового строку, якого потрібно дотриматися перед повторним зверненням. Пауза корисна тоді, коли за цей час можна щось виправити: погасити прострочену заборгованість, зменшити поточні борги, перевірити кредитну історію, виправити неточні дані або вибрати продукт, вимогам якого позичальник відповідає краще.
Що перевірити перед наступною кредитною заявкою
Замість того, щоб рахувати кожну анкету і шукати умовну «безпечну» цифру, краще перевірити, чи є сенс у наступному зверненні взагалі.
- Визначити потрібну суму. Завищений запит може погіршити співвідношення між доходами позичальника та майбутнім боргом.
- Перевірити вимоги кредитора. Вік, документи, працевлаштування, регіон обслуговування та інші базові критерії часто відомі заздалегідь.
- Порівняти повну вартість кредиту. Це можна зробити до надсилання кількох анкет поспіль.
- Переглянути чинні борги. Якщо щомісячні платежі вже займають значну частину доходу, нова заявка може не вирішити фінансову проблему.
- Перевірити кредитну історію після повторних відмов. У звіті можуть бути прострочення, велика кількість запитів або навіть інформація, яку потрібно уточнити.
- Дочекатися рішення щодо заявок, які вже розглядаються. Це дозволяє не створювати нові звернення без реальної потреби.
Особливо важливо не плутати попереднє порівняння умов із повноцінною заявкою на фінансування. Чим більше інформації вдається зібрати до передачі анкети на кредитний розгляд, тим менше випадкових звернень доведеться робити.
Коли варто зупинитися з новими заявками
Якщо за короткий час уже отримано кілька відмов, наступна анкета не повинна бути автоматичною відповіддю. Це момент, коли варто перевірити причини, а не просто розширювати список кредиторів.
Так само немає сенсу масово шукати нову позику, якщо вже є прострочені платежі або кілька короткострокових кредитів, які складно обслуговувати. У такій ситуації проблема полягає не в тому, скільки ще заявок можна подати без шкоди для схвалення, а в поточному борговому навантаженні.
Якщо ж кредитна історія нормальна, платежі виконуються вчасно, а кілька звернень були пов’язані з порівнянням пропозицій, то сама їхня наявність ще не визначає результат наступної заявки. Остаточне рішення залежатиме від конкретного кредитора та всієї інформації, яку він використовує під час оцінювання.
Найрозумніший підхід тут простий: не подавати анкети без розбору, дочекатися відповідей на вже подані звернення, перевірити свою кредитну історію після повторних відмов і подавати наступну заявку лише тоді, коли для цього є конкретна причина та відповідна пропозиція.